500+ câu trắc nghiệm tổng hợp Trắc nghiệm Kế toán thuế có đáp án - Phần 4
25 câu hỏi
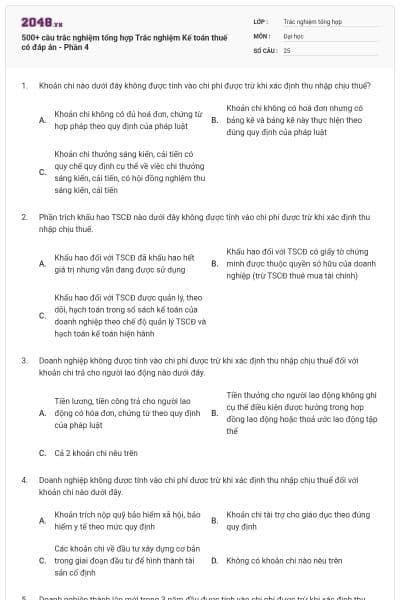
Khoản chi không có đủ hoá đơn, chứng từ hợp pháp theo quy định của pháp luật
Khoản chi không có hoá đơn nhưng có bảng kê và bảng kê này thực hiện theo đúng quy định của pháp luật
Khoản chi thưởng sáng kiến, cải tiến có quy chế quy định cụ thể về việc chi thưởng sáng kiến, cải tiến, có hội đồng nghiệm thu sáng kiến, cải tiến
Chọn đáp án A
Khấu hao đối với TSCĐ đã khấu hao hết giá trị nhưng vẫn đang được sử dụng
Khấu hao đối với TSCĐ có giấy tờ chứng minh được thuộc quyền sở hữu của doanh nghiệp (trừ TSCĐ thuê mua tài chính)
Khấu hao đối với TSCĐ được quản lý, theo dõi, hạch toán trong sổ sách kế toán của doanh nghiệp theo chế độ quản lý TSCĐ và hạch toán kế toán hiện hành
Chọn đáp án A
Tiền lương, tiền công trả cho người lao động có hóa đơn, chứng từ theo quy định của pháp luật
Tiền thưởng cho người lao động không ghi cụ thể điều kiện được hưởng trong hợp đồng lao động hoặc thoả ước lao động tập thể
Cả 2 khoản chi nêu trên
Chọn đáp án B
Khoản trích nộp quỹ bảo hiểm xã hội, bảo hiểm y tế theo mức quy định
Khoản chi tài trợ cho giáo dục theo đúng quy định
Các khoản chi về đầu tư xây dựng cơ bản trong giai đoạn đầu tư để hình thành tài sản cố định
Không có khoản chi nào nêu trên
Chọn đáp án C
15%
20%
25%
Chọn đáp án A
Tiền lương, tiền công của chủ doanh nghiệp tư nhân; Tiền lương, tiền công của chủ công ty trách nhiệm hữu hạn 1 thành viên (do một cá nhân làm chủ)
Tiền lương trả cho các thành viên của hội đồng quản trị trực tiếp tham gia điều hành sản xuất, kinh doanh hàng hoá, dịch vụ
Cả hai khoản chi (a) và (b) nêu trên
Chọn đáp án A
Phần trả lãi tiền vay vốn sản xuất kinh doanh của đối tượng không phải là tổ chức tín dụng hoặc tổ chức kinh tế vượt quá 150% mức lãi suất cơ bản do Ngân hàng Nhà nước Việt Nam công bố tại thời điểm vay
Chi trả lãi tiền vay để góp vốn điều lệ hoặc chi trả lãi tiền vay tương ứng với phần vốn điều lệ đã đăng ký còn thiếu
Chi trả lãi tiền vay vốn sản xuất kinh doanh của tổ chức tín dụng khi đã góp đủ vốn điều lệ. d. Không có khoản chi nào cả
Chọn đáp án C
Thuế GTGT đầu vào đã được khấu trừ hoặc hoàn
Thuế thu nhập doanh nghiệp
Không có khoản chi nào nêu trên
Chọn đáp án C
Thuế tiêu thụ đặc biệt
Thuế xuất nhập khẩu
Thuế thu nhập doanh nghiệp
Chọn đáp án C
Học thông minh hơn mỗi ngày
Xem toàn bộ 25 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Chi tài trợ cho giáo dục, y tế, khắc phục hậu quả thiên tai và làm nhà tình nghĩa cho người nghèo theo đúng quy định
Chi ủng hộ địa phương; chi ủng hộ các đoàn thể, tổ chức xã hội ngoài doanh nghiệp
Chi phí mua thẻ hội viên sân golf, chi phí chơi golf
Không có khoản chi nào nêu trên
Chọn đáp án A
10%
15%
20%
Chọn đáp án A
50%
60%
70%
Chọn đáp án C
Thuế suất 20%
Thuế suất 25%
Thuế suất áp dụng cho doanh nghiệp trong thời gian trích lập quỹ
Chọn đáp án C
Lãi suất trái phiếu kho bạc loại kỳ hạn một năm áp dụng tại thời điểm thu hồi
Lãi suất tính theo tỷ lệ phạt chậm nộp theo quy định của Luật quản lý thuế
Chọn đáp án A
Lãi suất trái phiếu kho bạc loại kỳ hạn một năm áp dụng tại thời điểm thu hồi
Lãi suất tính theo tỷ lệ phạt chậm nộp theo quy định của Luật quản lý thuế
Chọn đáp án B
Trong thời hạn 5 năm, kể từ năm phát sinh lỗ
Trong thời hạn 6 năm, kể từ năm phát sinh lỗ
Không giới hạn thời gian chuyển lỗ
Chọn đáp án A
Doanh nghiệp sẽ được giảm trừ tiếp vào thu nhập chịu thuế TNDN của các năm tiếp sau
Doanh nghiệp sẽ không được giảm trừ tiếp vào thu nhập chịu thuế TNDN của các năm tiếp sau
Không có trường hợp nào nêu trên
Chọn đáp án B
Chưa bao gồm thuế giá trị gia tăng
Bao gồm cả thuế giá trị gia tăng
Chọn đáp án A
Chưa bao gồm thuế giá trị gia tăng
Bao gồm cả thuế giá trị gia tăng
Chọn đáp án B
Thuế suất 20%
Thuế suất 25%
Thuế suất từ 32% đến 50%
Chọn đáp án C
Chỉ có thu nhập từ chuyển nhượng cổ phiếu
Chỉ có thu nhập từ chuyển nhượng trái phiếu, chứng chỉ quỹ
Bao gồm thu nhập từ chuyển nhượng cổ phiếu, trái phiếu, chứng chỉ quỹ và các loại chứng khoán khác theo quy định
Chọn đáp án C
Chỉ có thu nhập từ chuyển nhượng quyền sử dụng đất; chuyển nhượng quyền thuê đất; cho thuê lại đất của doanh nghiệp kinh doanh bất động sản
Chỉ có thu nhập từ chuyển nhượng quyền sử dụng đất; chuyển nhượng quyền thuê đất; cho thuê lại đất của doanh nghiệp kinh doanh bất động sản gắn với tài sản trên đất
Chỉ có thu nhập từ chuyển nhượng quyền sở hữu hoặc quyền sử dụng nhà ở
Bao gồm tất cả các trường hợp nêu trên
Chọn đáp án D
Tách riêng để kê khai nộp thuế TNDN từ hoạt động chuyển nhượng bất động sản
Được cộng chung vào tổng thu nhập chịu thuế từ hoạt động sản xuất kinh doanh chính của doanh nghiệp để tính thuế TNDN
Chọn đáp án A
Cộng chung vào thu nhập chịu thuế của hoạt động sản xuất kinh doanh hàng hoá của doanh nghiệp và hưởng ưu đãi về thuế TNDN đối với toàn bộ thu nhập
Tách riêng để kê khai nộp thuế TNDN đối với thu nhập từ chuyển nhượng bất động sản và không hưởng ưu đãi về thuế TNDN đối với khoản thu nhập từ chuyển nhượng bất động sản
Chọn đáp án B
Không thực hiện chế độ kế toán, hoá đơn, chứng từ theo quy định
Thực hiện nộp thuế TNDN theo phương pháp ấn định
Thực hiện chế độ kế toán, hoá đơn, chứng từ theo quy định và đăng ký nộp thuế thu nhập doanh nghiệp theo kê khai
Chọn đáp án C
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.

Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.