500+ câu trắc nghiệm tổng hợp Kế toán thuế trong doanh nghiệp có đáp án - Phần 23
20 câu hỏi
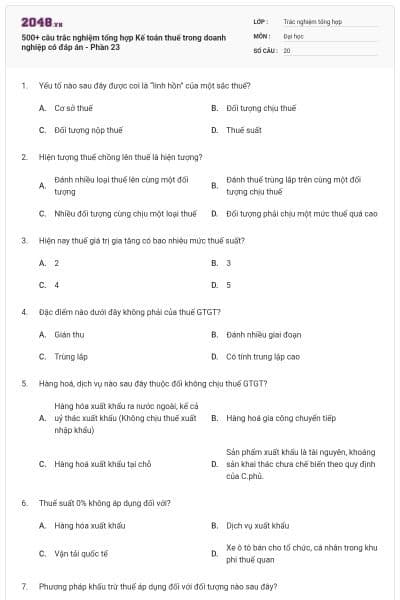
Cơ sở thuế
Đối tượng chịu thuế
Đối tượng nộp thuế
Thuế suất
Chọn đáp án d
Đánh nhiều loại thuế lên cùng một đối tượng
Đánh thuế trùng lắp trên cùng một đối tượng chịu thuế
Nhiều đối tượng cùng chịu một loại thuế
Đối tượng phải chịu một mức thuế quá cao
Chọn đáp án b
2
3
4
5
Chọn đáp án d
Gián thu
Đánh nhiều giai đoạn
Trùng lắp
Có tính trung lập cao
Chọn đáp án c
Hàng hóa xuất khẩu ra nước ngoài, kể cả uỷ thác xuất khẩu (Không chịu thuế xuất nhập khẩu)
Hàng hoá gia công chuyển tiếp
Hàng hoá xuất khẩu tại chỗ
Sản phẩm xuất khẩu là tài nguyên, khoáng sản khai thác chưa chế biến theo quy định của C.phủ.
Chọn đáp án a
Hàng hóa xuất khẩu
Dịch vụ xuất khẩu
Vận tải quốc tế
Xe ô tô bán cho tổ chức, cá nhân trong khu phi thuế quan
Chọn đáp án d
Cá nhân, hộ kinh doanh không thực hiện hoặc thực hiện không đầy đủ chế độ kế toán, hoá đơn, chứng từ theo quy định của pháp luật.
Tổ chức, cá nhân nước ngoài kinh doanh không theo Luật Đầu tư và các tổ chức khác không thực hiện hoặc thực hiện không đầy đủ chế độ kế toán, hoá đơn, chứng từ theo quy định của pháp luật.
Hoạt động kinh doanh mua bán, vàng, bạc, đá quý, ngoại tệ.
Cơ sở kinh doanh thực hiện đầy đủ chế độ kế toán, hoá đơn, chứng từ theo quy định của pháp luật về kế toán, hoá đơn, chứng từ và đăng ký nộp thuế theo phương pháp khấu trừ thuế.
Chọn đáp án d
Yêu cầu bên bán lập lại hoá đơn mới theo đúng thuế suất quy định và được kê khai bổ sung
Khấu trừ thuế đầu vào theo thuế suất ghi trên hoá đơn
Được khấu trừ thuế đầu vào theo thuế suất quy địnhd. Không được khấu trừ đầu vào.
Chọn đáp án c
Bù trừ công nợ
Bù trừ giữa giá trị HHDV mua vào với giá trị HHDV bán ra
Thanh toán uỷ quyền qua bên thứ 3 thanh toán qua ngân hàng
Chứng từ nộp tiền mặt vào tài khoản bên bán
Chọn đáp án a
Học thông minh hơn mỗi ngày
Xem toàn bộ 20 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Mua, bán, sử dụng hoá đơn đã hết giá trị sử dụng
Hoá đơn do Bộ Tài chính (Tổng cục Thuế) phát hành do cơ quan thuế cung cấp cho các cơ sở kinh doanh.
Hoá đơn do các cơ sở kinh doanh tự in để sử dụng theo mẫu quy định và đã được cơ quan Thuế chấp nhận cho sử dụng.
Các loại hoá đơn, chứng từ đặc thù khác được phép sử dụng.
Chọn đáp án a
CSKD nộp thuế theo phương pháp khấu trừ trong 3 tháng liên tục trở lên có số thuế đầu vào chưa được khấu trừ hết.
Đối tượng được hưởng ưu đãi miễn trừ ngoại giao theo quy định của Pháp lệnh về ưu đãi miễn trừ ngoại giao.
CSKD quyết toán thuế khi chia, tách, giải thể, phá sản, chuyển đổi sở hữu có số thuế GTGT đầu vào chưa được khấu trừ hết hoặc có số thuế GTGT nộp thừa.
Cả 3 trường hợp trên
Chọn đáp án d
Khai thuế GTGT theo từng lần phát sinh đối với thuế GTGT theo phương pháp trực tiếp trên doanh số của người kinh doanh không thường xuyên.
Khai thuế GTGT tạm tính theo từng lần phát sinh đối với hoạt động kinh doanh xây dựng, lắp đặt, bán hàng vãng lai ngoại tỉnh
Khai quyết toán năm đối với thuế GTGT tính theo phương pháp tính trực tiếp trên GTGT
Tất cả các Phương án trên
Chọn đáp án a
Giá nhập khẩu tại cửa khẩu + Thuế TTĐB (nếu có)
Giá hàng hoá nhập khẩu.
Giá nhập khẩu tại cửa khẩu + Thuế nhập khẩu (nếu có) + Thuế TTĐB (nếu có)
Chọn đáp án c
Phương pháp khấu trừ thuế
Phương pháp tính trực tiếp trên GTGT
Cả 2 cách trên
Chọn đáp án c
0%
Không thuộc diện chịu thuế GTGT
Chọn đáp án a
Được khấu trừ số thuế GTGT đầu vào của hàng hoá, dịch vụ dùng cho sản xuất, kinh doanh hàng hoá, dịch vụ chịu thuế GTGT
Được khấu trừ số thuế GTGT đầu vào của hàng hoá, dịch vụ dùng cho sản xuất, kinh doanh hàng hoá, dịch vụ chịu thuế và không chịu thuế GTGT
Cả 2 phương án trên đều sai
Chọn đáp án a
Được khấu trừ số thuế GTGT đầu vào của TSCĐ theo tỷ lệ khấu hao trích cho hoạt động sản xuất kinh doanh hàng hoá, dịch vụ chịu thuế GTGT
Được khấu trừ toàn bộ.
Cả 2 phương án trên đều sai
Chọn đáp án a
Giá bán đã có thuế Tiêu thụ đặc biệt
Giá bán đã có thuế Tiêu thụ đặc biệt nhưng chưa có thuế GTGT.
Giá bán đã có thuế Tiêu thụ đặc biệt và thuế GTGT
Chọn đáp án b
Giá FOB
Giá FOB + thuế nhập khẩu
Giá CIF
Giá CIF + thuế nhập khẩu
Chọn đáp án c
4.500đ
6.000đ
3.428,5đ
2.571,4đ
Chọn đáp án a
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.





Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.