200+ câu trắc nghiệm tổng hợp Thủ tục hải quan có đáp án - Phần 5
20 câu hỏi
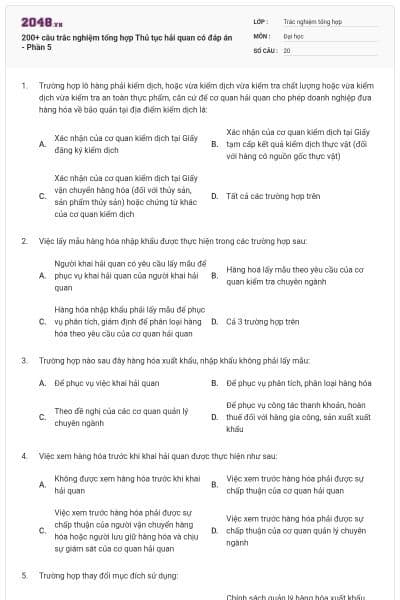
Xác nhận của cơ quan kiểm dịch tại Giấy đăng ký kiểm dịch
Xác nhận của cơ quan kiểm dịch tại Giấy tạm cấp kết quả kiểm dịch thực vật (đối với hàng có nguồn gốc thực vật)
Xác nhận của cơ quan kiểm dịch tại Giấy vận chuyển hàng hóa (đối với thủy sản, sản phẩm thủy sản) hoặc chứng từ khác của cơ quan kiểm dịch
Tất cả các trường hợp trên
Chọn đáp án D
Người khai hải quan có yêu cầu lấy mẫu để phục vụ khai hải quan của người khai hải quan
Hàng hoá lấy mẫu theo yêu cầu của cơ quan kiểm tra chuyên ngành
Hàng hóa nhập khẩu phải lấy mẫu để phục vụ phân tích, giám định để phân loại hàng hóa theo yêu cầu của cơ quan hải quan
Cả 3 trường hợp trên
Chọn đáp án D
Để phục vụ việc khai hải quan
Để phục vụ phân tích, phân loại hàng hóa
Theo đề nghị của các cơ quan quản lý chuyên ngành
Để phục vụ công tác thanh khoản, hoàn thuế đối với hàng gia công, sản xuất xuất khẩu
Chọn đáp án D
Không được xem hàng hóa trước khi khai hải quan
Việc xem trước hàng hóa phải được sự chấp thuận của cơ quan hải quan
Việc xem trước hàng hóa phải được sự chấp thuận của người vận chuyển hàng hóa hoặc người lưu giữ hàng hóa và chịu sự giám sát của cơ quan hải quan
Việc xem trước hàng hóa phải được sự chấp thuận của cơ quan quản lý chuyên ngành
Chọn đáp án D
Doanh nghiệp phải khai báo tờ khai hải quan mới
Chính sách quản lý hàng hóa xuất khẩu, nhập khẩu; chính sách thuế đối với hàng hóa xuất khẩu, nhập khẩu thực hiện tại thời điểm đăng ký tờ khai hải quan mới trừ trường hợp đã thực hiện đầy đủ chính sách quản lý hàng hóa xuất khẩu, nhập khẩu tại thời điểm đăng ký tờ khai ban đầu
Chính sách quản lý hàng hóa xuất khẩu, nhập khẩu; chính sách thuế đối với hàng hóa xuất khẩu, nhập khẩu thực hiện tại thời điểm đăng ký tờ khai hải quan mới
Câu A và B
Chọn đáp án D
Người khai hải quan thường xuyên xuất khẩu, nhập khẩu đối với mặt hàng nhất định, trong một thời gian nhất định của cùng một hợp đồng mua bán hàng hóa với cùng một người mua, người bán
Hàng hóa được xuất khẩu, nhập khẩu qua cùng cửa khẩu
Tờ khai hải quan một lần có hiệu lực trong thời hạn không quá 01 năm
Cả 3 câu trên
Chọn đáp án D
Tờ khai hải quan xuất khẩu đã được thông quan
Tờ khai hải quan xuất khẩu đã được thông quan và được xác nhận hàng đã qua khu vực giám sát trên Hệ thống
Vận đơn hoặc chứng từ vận chuyển xác định hàng hóa đã xếp lên phương tiện vận tải xuất cảnh
Tất cả các câu trên đều đúng
Chọn đáp án B
Tờ khai hải quan xuất khẩu đã được thông quan
Được chi cục hải quan cửa khẩu xuất xác nhận “Hàng đã qua khu vực giám sát” trên Hệ thống
Vận đơn hoặc chứng từ vận chuyển xác định hàng hóa đã xếp lên phương tiện vận tải xuất cảnh
Câu A và B
Chọn đáp án D
Tờ khai hải quan xuất khẩu, tờ khai hải quan nhập khẩu đã được thông quan
Tờ khai hải quan xuất khẩu đã được thông quan và được xác nhận hàng đã qua khu vực giám sát trên Hệ thống
Vận đơn hoặc chứng từ vận chuyển xác định hàng hóa đã xếp lên phương tiện vận tải xuất cảnh
Tất cả các câu trên đều đúng
Chọn đáp án B

Học thông minh hơn mỗi ngày
Xem toàn bộ 20 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Hàng hóa quá cảnh đi qua lãnh thổ đất liền Việt Nam theo quy định
Hàng hóa chuyển cửa khẩu
Hàng hóa xuất khẩu, nhập khẩu tại chỗ
Câu A và B
Chọn đáp án D
Khai đồng thời với tờ khai hàng hóa xuất khẩu, nhập khẩu
Khai tờ khai hàng hóa xuất khẩu, nhập khẩu kết hợp với khai vận chuyển độc lập
Khai tờ khai vận chuyển độc lập
Không phải khai thêm tờ khai nào
Chọn đáp án A
HYS
AMA
OLA
CEA
Chọn đáp án D
Tại Chi cục Hải quan quản lý khu vực lưu giữ hàng hóa cần vận chuyển đi
Tại Chi cục Hải quan quản lý khu vực lưu giữ hàng hóa cần vận chuyển đến
Người khai hải quan lựa chọn làm thủ tục hải quan tại Chi cục Hải quan quản lý khu vực lưu giữ hàng hóa cần vận chuyển đi hoặc Chi cục Hải quan quản lý khu vực lưu giữ hàng hóa cần vận chuyển đến
Cả 3 trường hợp trên
Chọn đáp án D
Hàng hóa quá cảnh qua lãnh thổ Việt Nam (trừ trường hợp không thay đổi phương tiện vận chuyển đường biển, đường hàng không, đường sông từ cửa khẩu nhập đầu tiên đến cửa khẩu xuất)
Hàng hoá xuất khẩu phải kiểm tra thực tế được vận chuyển từ địa điểm làm thủ tục hải quan ngoài cửa khẩu, địa điểm kiểm tra hàng hóa ở nội địa hoặc kho hàng không kéo dài đến cửa khẩu xuất, kho ngoại quan, kho CFS, cảng xuất khẩu, nhập khẩu hàng hóa được thành lập trong nội địa
Hàng hoá nhập khẩu được vận chuyển từ cửa khẩu nhập đến địa điểm làm thủ tục hải quan ngoài cửa khẩu, địa điểm kiểm tra hàng hóa ở nội địa để kiểm tra thực tế hàng hóa
Cả 3 trường hợp trên
Chọn đáp án D
Hàng hóa từ nước ngoài nhập khẩu vào Việt Nam đến cửa khẩu nhập, nhưng được người vận tải tiếp tục vận chuyển đến cảng đích ghi trên vận tải đơn hoặc kho hàng không kéo dài, trừ trường hợp chuyển sang phương tiện vận tải khác cùng loại hình vận chuyển để vận chuyển đến cảng đích hoặc không thay đổi phương tiện vận chuyển từ cửa khẩu nhập đến cảng đích
Hàng hóa từ nước ngoài được vận chuyển từ cửa khẩu nhập về kho ngoại quan, khu phi thuế quan trong khu kinh tế cửa khẩu, kho CFS, cửa hàng miễn thuế và ngược lại
Hàng hóa kinh doanh tạm nhập tái xuất (niêm phong đối với trường hợp hàng kiểm tra thực tế hoặc cửa khẩu tái xuất khác cửa khẩu tạm nhập)
Cả 3 trường hợp trên
Chọn đáp án D
Hàng hóa quá cảnh qua lãnh thổ Việt Nam nhưng không thay đổi phương tiện vận chuyển đường biển, đường hàng không, đường sông từ cửa khẩu nhập đầu tiên đến cửa khẩu xuất
Hàng hóa từ nước ngoài nhập khẩu vào Việt Nam đến cửa khẩu nhập tại cảng biển, cảng sông, cảng hàng không, nhưng được người vận tải tiếp tục vận chuyển đến cảng đích ghi trên vận tải đơn nhưng được chuyển sang phương tiện vận tải khác cùng loại hình vận chuyển để vận chuyển đến cảng đích hoặc không thay đổi phương tiện vận chuyển từ cửa khẩu nhập đến cảng đích
Hàng hóa xuất khẩu, nhập khẩu khai vận chuyển kết hợp và được miễn kiểm tra thực tế hàng hóa khi làm thủ tục hải quan xuất khẩu, nhập khẩu; hàng hóa là hàng rời, hàng hóa siêu trường, siêu trọng, hàng cồng kềnh không thể niêm phong hải quan
Cả 3 trường hợp trên
Chọn đáp án D
275 ngày
1 năm
90 ngày
365 ngày
Chọn đáp án D
Trước khi làm thủ tục hải quan
Trong quá trình làm thủ tục hải quan
Sau khi làm thủ tục hải quan
Tất cả các trường hợp trên
Chọn đáp án A
Cục trưởng Cục Hải quan tỉnh, thành phố
Tổng cục trưởng Tổng cục Hải quan
Bộ trưởng Bộ Tài chính
Chi cục trưởng hải quan
Chọn đáp án A
Chi cục Hải quan nơi doanh nghiệp có trụ sở hoạt động hoặc cơ sở sản xuất
Chi cục Hải quan cửa khẩu
Chi cục Hải quan nơi thuận tiện nhất
Chi cục Hải quan cửa khẩu, chi cục hải quan ngoài cửa khẩu
Chọn đáp án C
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.




Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










