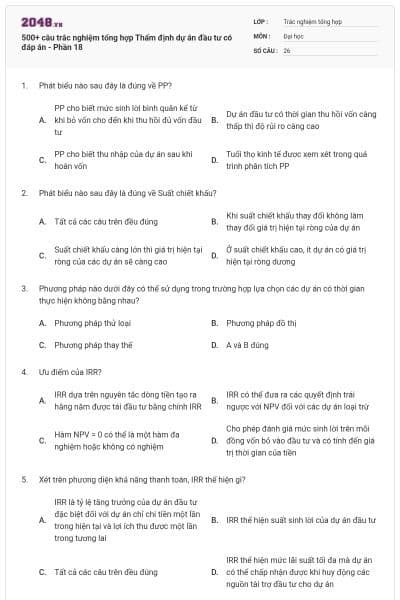
500+ câu trắc nghiệm tổng hợp Thẩm định dự án đầu tư có đáp án - Phần 18
26 câu hỏi
PP cho biết mức sinh lời bình quân kể từ khi bỏ vốn cho đến khi thu hồi đủ vốn đầu tư
Dự án đầu tư có thời gian thu hồi vốn càng thấp thì độ rủi ro càng cao
PP cho biết thu nhập của dự án sau khi hoàn vốn
Tuổi thọ kinh tế được xem xét trong quá trình phân tích PP
Tất cả các câu trên đều đúng
Khi suất chiết khấu thay đổi không làm thay đổi giá trị hiện tại ròng của dự án
Suất chiết khấu càng lớn thì giá trị hiện tại ròng của các dự án sẽ càng cao
Ở suất chiết khấu cao, ít dự án có giá trị hiện tại ròng dương
Phương pháp thử loại
Phương pháp đồ thị
Phương pháp thay thế
A và B đúng
IRR dựa trên nguyên tắc dòng tiền tạo ra hằng năm được tái đầu tư bằng chính IRR
IRR có thể đưa ra các quyết định trái ngược với NPV đối với các dự án loại trừ
Hàm NPV = 0 có thể là một hàm đa nghiệm hoặc không có nghiệm
Cho phép đánh giá mức sinh lời trên mỗi đồng vốn bỏ vào đầu tư và có tính đến giá trị thời gian của tiền
IRR là tỷ lệ tăng trưởng của dự án đầu tư đặc biệt đối với dự án chỉ chi tiền một lần trong hiện tại và lợi ích thu được một lần trong tương lai
IRR thể hiện suất sinh lời của dự án đầu tư
Tất cả các câu trên đều đúng
IRR thể hiện mức lãi suất tối đa mà dự án có thể chấp nhận được khi huy động các nguồn tài trợ đầu tư cho dự án
Thị trường dự kiến xuất khẩu có bị hạn chế bởi hạn ngạch không
Sản phẩm có khả năng đạt các yêu cầu về tiêu chuẩn nhập khẩu hay không
Quy cách, chất lượng có ưu thế như thế nào so với các sản phẩm cùng loại trên thị trường
Tất cả các câu trên đều sai
Rủi ro kinh doanh
Rủi ro vận hành
Cả A, B đều đúng
Rủi ro tài chính
Đáp án:Chọn đáp án B
Chọn đáp án B
ks = D1/P0 + g
ks = Rrisk free + Beta * (Rmarket + Rrisk-free)
E(ri) = rf + bi [E(rM) – rf]
ks = Rrisk free + Beta * (Rmarket - Rrisk-free)
Chọn đáp án A
Hàng hóa của thị trường chứng khoán Việt Nam quá nhiều chủng loại và số lượng
Minh bạch hóa thông tin vẫn chưa hiệu quả
Hàng hóa cao cấp đa dạng để các nhà đầu tư có thể yên tâm đầu tư lâu dài
Tất cả các câu trên đều sai
Chọn đáp án B

Học thông minh hơn mỗi ngày
Xem toàn bộ 26 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Những công ty chi trả cổ tức không thường xuyên
Doanh nghiệp có vốn hóa thị trường lớn
Tất cả các câu trên đều đúng
Những công ty cung cấp dịch vụ có tăng trưởng ổn định
Chọn đáp án D
Không thể hiện rõ ràng về lợi suất trung bình của cổ phiếu
Tất cả các câu trên đều đúng
Một số giả định không phù hợp thực tế
Chọn đáp án B
Tất cả các câu trên đều sai
Chi phí vốn bình quân không có lá chắn thuế sử dụng để chiết khấu dòng tiền không có lá chắn thuế
Chi phí vốn bình quân không có lá chắn thuế sử dụng để chiết khấu dòng tiền trong tương lai
Chi phí vốn bình quân có lá chắn thuế sử dụng để chiết khấu AEPV
Chọn đáp án D
Cấu trúc vốn liên quan đến sự cân bằng giữa việc tận dụng lá chắn thuế của nợ vay với việc gia tăng rủi ro phá sản
Vay càng nhiều thì lợi ích lá chắn thuế càng lớn
Dự án nên sử dụng càng nhiều vốn vay càng tốt vì công ty sử dụng nợ nhiều thì WACC giảm, tăng giá trị dự án
Tất cả các câu trên đều sai
Chọn đáp án A
Dividend Growth Model
CAPM model
NCF method
Build – up method
Chọn đáp án C
rDDtC được gọi là lá chắn thuế của lãi vay
Hàng năm, L tạo thêm một khoản ngân lưu so với U là (EBIT - rDDtC)
Tất cả các câu trên đều đúng
Tổng lợi nhuận sau thuế hàng năm của doanh nghiệp L lớn hơn U một khoản bằng rDD
Chọn đáp án A
Dòng tiền AEPV
Dòng tiền TIPV
Dòng tiền EPV
Tất cả các câu trên đều đúng
Chọn đáp án B
Thị trường dự kiến xuất khẩu có bị hạn chế bởi hạn ngạch không
Sản phẩm có khả năng đạt các yêu cầu về tiêu chuẩn nhập khẩu hay không
Quy cách, chất lượng có ưu thế như thế nào so với các sản phẩm cùng loại trên thị trường
Tất cả các câu trên đều sai
Chọn đáp án B
DSCR = (Interests + Principal Repayment) / CFADS
All are incorrect
DSCR = CFADS / (Interests - Principal Repayment)
DSCR = CFADS / (Interests + Principal Repayment)
Tùy quy định của ngân hàng
Tùy loại hình doanh nghiệp
Có
Không
Nhu cầu vay vốn (trung dài hạn) = Tổng mức đầu tư xây dựng – vốn sở hữu tham gia + vốn huy động khác
Nhu cầu vay vốn (trung dài hạn) = Tổng mức đầu tư xây dựng + vốn sở hữu tham gia – vốn huy động khác
Tùy cách thức tính của từng loại hình doanh nghiệp
Nhu cầu vay vốn (trung dài hạn) = Tổng mức đầu tư xây dựng – vốn sở hữu tham gia – vốn huy động khác
Môi trường, PCCC
Địa điểm xây dựng
Quy mô sản xuất và sản phẩm của dự án
Nguồn cung cấp sản phẩm
Tiến độ thi công có phù hợp với việc cung cấp máy móc thiết bị, có phù hợp với thực tế không
Xem xét kinh nghiệm, trình độ tổ chức vận hành của chủ đầu tư dự án
Xem xét quy mô xây dựng, giải pháp kiến trúc có phù hợp với dự án hay không
Xem xét, đánh giá giải pháp về môi trường của dự án có đầy đủ, phù hợp chưa
Dự đoán ảnh hưởng của các chính sách xuất nhập khẩu
Dự đoán biến động của thị trường hiện nay khi các đối thủ cùng tham gia vào thị trường sản phẩm và dịch vụ đầu ra của dự án
Sản lượng nhập khẩu trong những năm qua và dự kiến khả năng nhập khẩu trong thời gian tới
Xác định năng lực sản xuất, cung cấp đáp ứng nhu cầu trong nước hiện tại của sản phẩm dự án như thế nào
Sự hợp lý của quy mô đầu tư, cơ cấu sản phẩm
Sự hợp lý về việc triển khai thực hiện đầu tư
Sự cần thiết phải đầu tư trong giai đoạn tương lai
Sự hợp lý về việc phân kỳ đầu tư, mức huy động công suất thiết kế
A project’s cashflow available for debt service is analysed by senior debt bank to determine debt sizes and repayment criteria
All are incorrect
A project’s cashflow available for debt service is analysed by project borrowers to determine debt sizes and repayment criteria
A project’s cashflow available for debt service is analysed by project borrowers to determine capitalization and repayment criteria
A and B are correct
In LLCR, the CFADS is calculated over the project life whereas the cashflow for PLCR is calculated over the scheduled life of the loan
There is no difference between them
In LLCR, the CFADS is calculated over the scheduled life of the loan whereas the cashflow for PLCR is calculated over the project life
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.


Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.